BANDUNG, balebandung.com – Otoritas Jasa Keuangan (OJK) menyetujui penggabungan tiga Bank Perekonomian Rakyat (BPR), yakni PT BPR Sejahteraartha Sembada, PT BPR Mitra Rakyat Riau, dan PT BPR Mitradana Madani, ke dalam PT BPR Arthaguna Mandiri. Konsolidasi yang efektif sejak 10 Agustus 2026 ini diarahkan untuk memperkuat permodalan, meningkatkan efisiensi operasional, serta memperluas akses pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM).
Persetujuan tersebut tertuang dalam Surat Keputusan Anggota Dewan Komisioner OJK Nomor KEP-50/D.03/2026 tanggal 2 Juli 2026. Surat keputusan diserahkan kepada PT BPR Arthaguna Mandiri di Kantor OJK Provinsi Jawa Barat pada 13 Juli 2026.
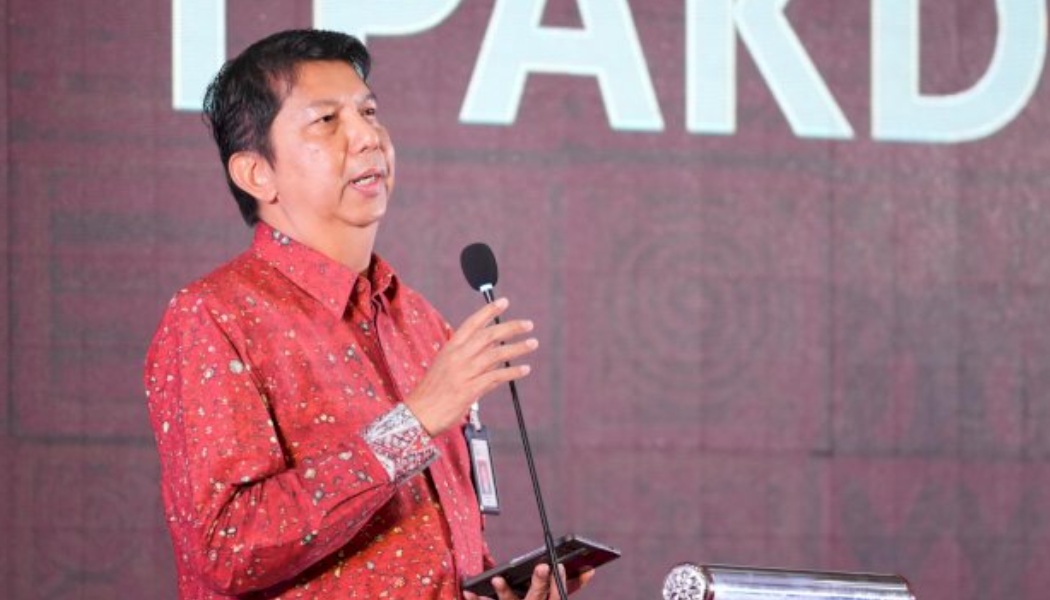
Kepala OJK Provinsi Jawa Barat Darwisman mengatakan, konsolidasi menjadi langkah strategis untuk membangun industri BPR yang lebih kuat, sehat, dan berkelanjutan. “Konsolidasi BPR bukan semata-mata untuk membentuk skala usaha yang lebih besar, tetapi merupakan langkah strategis untuk membangun kelembagaan yang lebih kuat, sehat, dan berkelanjutan,” kata Darwisman.
Menurut OJK, penggabungan ini diharapkan memperkuat kapasitas usaha BPR Arthaguna Mandiri, mulai dari efisiensi operasional, perluasan jangkauan layanan, optimalisasi penyaluran pembiayaan, hingga penerapan tata kelola dan manajemen risiko. Penguatan tersebut penting agar BPR semakin mampu memenuhi kebutuhan pembiayaan UMKM dan sektor produktif di daerah.
Konsolidasi ini sejalan dengan amanat Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, yang mendorong penguatan struktur serta daya saing industri jasa keuangan.
Pasca-penggabungan, OJK akan melanjutkan pengawasan dan pembinaan untuk memastikan integrasi berjalan sesuai ketentuan, prinsip kehati-hatian, serta memperhatikan kepentingan nasabah dan perlindungan konsumen. Manajemen BPR hasil penggabungan juga didorong membangun sinergi nyata dalam operasional, sumber daya manusia, teknologi, tata kelola, dan kualitas pelayanan.
Melalui konsolidasi yang terarah, OJK berharap BPR Arthaguna Mandiri memiliki fundamental yang lebih kokoh untuk menjalankan fungsi intermediasi secara sehat, memperluas pemerataan akses keuangan, serta berkontribusi terhadap pengembangan UMKM dan pertumbuhan ekonomi daerah maupun nasional.***